
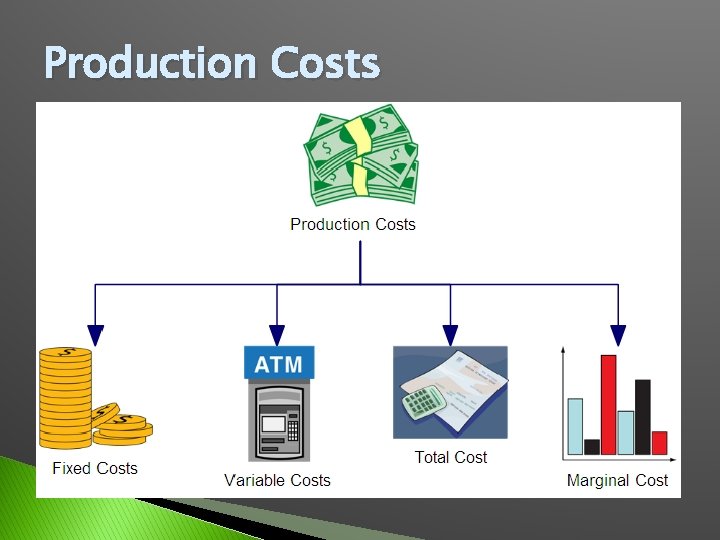

تحلیل هزینه تولید (Production Cost) یکی از پایهایترین مفاهیم در مدیریت زنجیره تأمین و بهینهسازی عملکرد کارخانههاست. درک دقیق این مفهوم به مدیران و مهندسان امکان میدهد تا با تصمیمگیریهای هوشمندانه، هزینههای ثابت و متغیر را به حداقل برسانند و در عین حال کیفیت محصول را حفظ یا ارتقا دهند.
مفهوم هزینه تولید و تقسیمبندیهای کلیدی
هزینه تولید بهصورت کلی به دو دستهٔ اصلی تقسیم میشود: هزینههای ثابت و هزینههای متغیر. هزینههای ثابت شامل اجارهٔ کارخانجات، استهلاک ماشینآلات و هزینههای اداری میشود که با تغییر سطح تولید تغییر نمیکنند. از سوی دیگر، هزینههای متغیر شامل مواد اولیه، نیروی کار مستقیم و هزینههای انرژی هستند که بهصورت مستقیم با حجم تولید همخطی هستند.
مراحل گامبهگام تحلیل هزینه تولید
برای انجام یک تحلیل دقیق، میتوان مراحل زیر را بهصورت یک چارچوب عملیاتی دنبال کرد:
1. جمعآوری دادههای اولیه
در این مرحله، تمامی هزینههای مرتبط با فرآیند تولید باید از منابع مختلف (حسابداری، بخش مهندسی، نیروی انسانی) گردآوری شوند. دقت در ثبت هزینهها، بهویژه هزینههای غیرمستقیم، نقش کلیدی در صحت نتایج دارد.
2. طبقهبندی هزینهها
پس از جمعآوری دادهها، هزینهها به دستههای ثابت، متغیر، مستقیم و غیرمستقیم تقسیم میشوند. این تقسیمبندی بهخصوص در محاسبهٔ هزینهٔ هر واحد تولید (Unit Cost) اهمیت دارد.
3. محاسبه هزینهٔ هر واحد
با استفاده از فرمول زیر میتوان هزینهٔ هر واحد را بهدست آورد:
هزینهٔ هر واحد = (هزینههای ثابت ÷ تعداد کل واحدهای تولیدی) + هزینهٔ متغیر هر واحد
4. تجزیه و تحلیل نقاط ضعف
در این گام، هزینههای غیرضروری یا بیش از حد شناسایی میشوند. ابزارهای آماری مانند تحلیل رگرسیون یا روشهای بازدهی (Efficiency Ratio) میتوانند برای شناسایی این نقاط مورد استفاده قرار گیرند.
ابزارها و نرمافزارهای رایج برای تحلیل هزینه
امروزه بسیاری از شرکتها از نرمافزارهای تخصصی برای تحلیل هزینه استفاده میکنند. برخی از محبوبترین ابزارها عبارتند از:
- ERP (Enterprise Resource Planning) – برای یکپارچهسازی دادههای مالی و تولیدی.
- MES (Manufacturing Execution System) – برای ردیابی دقیق فرآیندهای تولیدی.
- Costing Software – نرمافزارهای اختصاصی محاسبه هزینه مانند SAP Costing یا Oracle Cost Management.
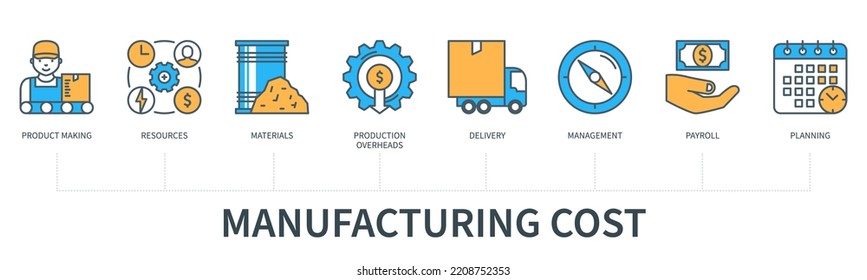
نکات کلیدی برای بهینهسازی هزینه تولید
پس از شناسایی هزینههای اصلی، میتوان از راهکارهای زیر برای کاهش هزینهها بهره برد:
- اتوماسیون فرآیندها: استفاده از روباتها و سیستمهای کنترل پیشرفته میتواند هزینهٔ نیروی کار مستقیم را بهطور چشمگیری کاهش دهد.
- بهبود بهرهوری ماشینآلات: با برنامهریزی نگهداری پیشگیرانه (Preventive Maintenance) میتوان زمان توقف ماشینآلات را کم کرد.
- بهینهسازی مصرف انرژی: نصب حسگرهای هوشمند و استفاده از انرژیهای تجدیدپذیر میتواند هزینهٔ انرژی را کاهش دهد.
- کاهش ضایعات: با بهکارگیری روشهای Lean Manufacturing و Six Sigma میتوان ضایعات مواد اولیه را به حداقل رساند.
چالشهای رایج در تحلیل هزینه تولید
در مسیر تحلیل هزینه، ممکن است با چالشهای زیر مواجه شوید:
- دقت دادهها: عدم صحت در ثبت هزینهها میتواند به نتایج نادر منجر شود.
- تغییرات ناگهانی بازار: نوسان قیمت مواد اولیه میتواند هزینهٔ متغیر را تحت تأثیر قرار دهد.
- پوشش هزینههای غیرمستقیم: هزینههای پشتیبانی و اداری گاهی بهدرستی طبقهبندی نمیشوند.
برای مقابله با این چالشها، توصیه میشود از روشهای بازنگری دورهای (Periodic Review) و بهروزرسانی مستمر دادهها استفاده کنید.
نتیجهگیری
تحلیل هزینه تولید نه تنها یک ابزار مالی بلکه یک استراتژی مدیریتی است که میتواند مسیر رشد و رقابتپذیری یک سازمان را تعیین کند. با پیادهسازی گامهای مذکور، استفاده از نرمافزارهای پیشرفته و اعمال بهینهسازیهای مستمر، میتوانید هزینههای تولید را بهصورت قابلتوجهی کاهش داده و در عین حال کیفیت محصول را حفظ کنید. این رویکرد، پایهای برای توسعه پایدار و افزایش حاشیهٔ سود در صنایع مختلف خواهد بود.


دیدگاهتان را بنویسید