

برنامهریزی مالی یک فرآیند هدفمند است که به افراد و سازمانها کمک میکند تا با شفافسازی اهداف مالی، مدیریت درآمد‑هزینه و سرمایهگذاری هوشمندانه، مسیر رشد و امنیت مالی خود را تضمین کنند. در دنیای امروز که نوسانات اقتصادی و تغییرات فناوری به سرعت در حال تحولاند، داشتن یک نقشه مالی منسجم نه تنها بهعنوان یک ابزار پیشگیری از ریسکهای مالی عمل میکند، بلکه بهعنوان یک موتور محرک برای افزایش ثروت و تحقق آرزوهای شخصی نیز شناخته میشود.
تعریف دقیق برنامهریزی مالی
برنامهریزی مالی بهمعنای تدوین یک چارچوب جامع برای مدیریت منابع مالی است که شامل شناسایی اهداف کوتاهمدت و بلندمدت، ارزیابی وضعیت فعلی داراییها و بدهیها، و انتخاب استراتژیهای مناسب برای صرفهجویی، سرمایهگذاری و حفاظت از سرمایه میشود. در این فرآیند، مشاوران مالی نقش کلیدی ایفا میکنند؛ اما هر فرد میتواند با بهرهگیری از ابزارهای دیجیتال و آموزشهای تخصصی، خود را بهعنوان یک برنامهریز مالی مستقل تقویت کند.
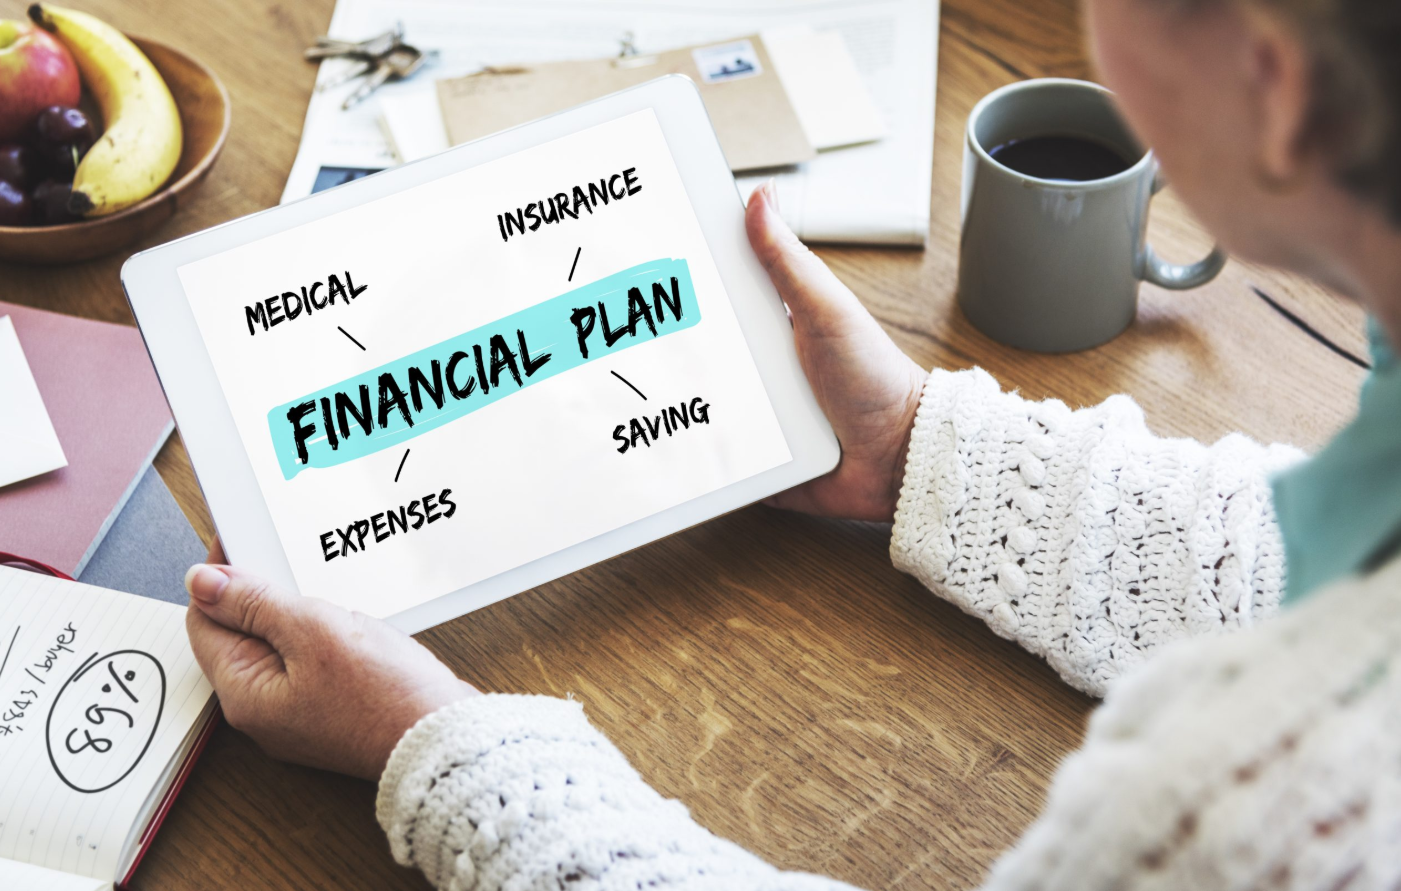
مزایای اصلی برنامهریزی مالی
استفاده از یک برنامهریزی مالی منسجم، چندین مزیت اساسی برای افراد و شرکتها بهوجود میآورد:
- شفافیت مالی: با داشتن یک تصویر واضح از جریانهای نقدی، میتوانید تصمیمات آگاهانهتری اتخاذ کنید.
- کاهش ریسک: پیشبینی هزینههای غیرمنتظره و برنامهریزی برای بیمههای مناسب، ریسکهای مالی را به حداقل میرساند.
- بهینهسازی سرمایهگذاری: تخصیص بهینهداراییها بهصورت متنوع و متناسب با تحمل ریسک، بازدهی بلندمدت را افزایش میدهد.
- دستیابی به اهداف زندگی: برنامهریزی برای خرید مسکن، تحصیل فرزندان یا بازنشستگی، بهصورت گامبهگام و قابلاندازهگیری انجام میشود.
مراحل کلیدی برنامهریزی مالی
یک برنامهریزی مالی مؤثر از چند مرحله اساسی تشکیل میشود که هر کدام نیازمند تحلیل دقیق و تصمیمگیری هوشمندانه است:
۱. تعیین اهداف مالی
در ابتدا باید اهداف کوتاهمدت (مانند خرید یک ماشین)، میانمدت (مثلاً خرید خانه) و بلندمدت (مانند بازنشستگی راحت) بهصورت واضح و قابلاندازهگیری تعریف شوند. استفاده از روش SMART (Specific, Measurable, Achievable, Relevant, Time‑bound) بهخصوص در این مرحله بسیار مؤثر است.
۲. ارزیابی وضعیت فعلی
جمعآوری اطلاعات دقیق درباره درآمد، هزینهها، داراییها، بدهیها و نرخ بهرههای موجود، پایهای برای تحلیل سبد مالی فراهم میکند. در این مرحله، ابزارهای آنلاین مانند نرمافزارهای حسابداری شخصی میتوانند بهعنوان یک داشبورد جامع عمل کنند.
۳. تحلیل گپ مالی
با مقایسه وضعیت فعلی با اهداف تعیینشده، نقاط ضعف و قوت مالی شناسایی میشوند. این تحلیل نشان میدهد که برای رسیدن به هدفهای موردنظر چه مقدار پسانداز یا سرمایهگذاری لازم است.
۴. تدوین استراتژیهای عملی
در این گام، برنامهریز مالی باید ترکیبی از ابزارهای پسانداز، سرمایهگذاری در بورس، اوراق قرضه، صندوقهای مشترک، و بیمههای مناسب را بر اساس تحمل ریسک شخصی انتخاب کند. مهم است که استراتژیها بهصورت دورهای بازنگری شوند تا با تغییرات اقتصادی یا اهداف جدید همگام شوند.
۵. اجرا و پیگیری
پس از تعیین برنامه، اجرای دقیق آن و نظارت مستمر بر عملکرد سبد مالی از اهمیت بالایی برخوردار است. استفاده از اپلیکیشنهای موبایل برای ثبت هزینهها و مانیتورینگ سرمایهگذاریها میتواند بهصورت خودکار این فرآیند را سادهسازی کند.
ابزارها و روشهای مدرن در برنامهریزی مالی
در عصر دیجیتال، ابزارهای متعددی برای تسهیل برنامهریزی مالی در دسترس هستند که میتوانند بهصورت یکپارچه با یکدیگر کار کنند:
- نرمافزارهای بودجهبندی: برنامههایی نظیر Money Lover یا YNAB بهکاربران امکان میدهند تا هزینهها را دستهبندی و الگوهای مخارج را شناسایی کنند.
- پلتفرمهای سرمایهگذاری آنلاین: کارگزاریهای معتبر امکان خرید سهام، صندوقهای سرمایهگذاری، و اوراق قرضه را با کارمزدهای پایین فراهم میکنند.
- مدیریت ریسک با بیمهنامههای جامع: انتخاب بیمههای عمر، سلامت و حوادث میتواند از تآثیرات مالی ناخواسته جلوگیری کند.
- استفاده از هوش مصنوعی: برخی برنامهها با تحلیل دادههای تاریخی، پیشبینیهای کوتاهمدت درباره بازدهی سرمایهگذاری ارائه میدهند.
نکات عملی برای بهبود برنامهریزی مالی شخصی
در ادامه به برخی از بهترین شیوهها برای ارتقای کیفیت برنامهریزی مالی اشاره میکنیم:
- هر ماه حداقل ۱۰٪ از درآمد را به حساب پسانداز یا سرمایهگذاری اختصاص دهید.
- بهصورت منظم (حداقل هر سه ماه) سبد سرمایهگذاری خود را بازنگری کنید و نسبت به تعدیل ترکیب داراییها اقدام کنید.
- از اصل “پرداخت به خودتان قبلاً” بهره بگیرید؛ ابتدا پسانداز کنید، سپس هزینهها را پوشش دهید.
- در صورت داشتن بدهیهای با نرخ بهره بالا، ابتدا بهسرعت آنها را تسویه کنید تا هزینههای مالی کاهش یابد.
اشتباهات رایج در برنامهریزی مالی و راهحلهای آنها
اکثراً افراد در مسیر برنامهریزی مالی با چالشهای زیر مواجه میشوند:
- عدم شفافیت هدف: اهداف نامشخص باعث پراکندگی سرمایه میشوند؛ برای رفع این مشکل، اهداف را بهصورت دقیق و زمانبندی شده بنویسید.
- نادیدهگیری هزینههای پیشبینینشده: ایجاد یک صندوق اضطراری برابر با ۳‑۶ ماه هزینههای زندگی، میتواند این ریسک را کاهش دهد.
- سرمایهگذاری بدون دانش کافی: پیش از ورود به بازارهای سرمایهگذاری، دورههای آموزشی معتبر را بگذرانید یا با مشاور مالی معتبر مشورت کنید.
نقش مشاور مالی در بهبود برنامهریزی
با وجود ابزارهای دیجیتال، مشاور مالی همچنان ارزش افزوده مهمی دارد؛ زیرا توانایی تحلیل جامعتر، ارائه مشاوره شخصیسازیشده و مدیریت ریسکهای پیچیده را داراست. انتخاب یک مشاور معتبر باید بر پایه معیارهای زیر باشد:
- دارا بودن گواهینامههای معتبر (مانند CFA یا CFP).
- سابقه کاری شفاف و نظرات مثبت مشتریان.
- شفافسازی هزینههای خدمات و عدم وجود تعارض منافع.
نتیجهگیری
برنامهریزی مالی نه تنها یک ابزار مدیریتی، بلکه یک فلسفه زندگی است که به افراد امکان میدهد با اطمینان به آینده نگاه کنند. از تعیین اهداف واضح، ارزیابی دقیق وضعیت مالی، استفاده از ابزارهای نوین و بهرهگیری از مشاوران متخصص، میتوان یک مسیر مالی پایدار و موفق ساخت. هر چه زودتر این فرآیند را آغاز کنید، فرصتهای بیشتری برای بهینهسازی سرمایه و جلوگیری از ریسکهای مالی خواهید داشت. در نهایت، برنامهریزی مالی هوشمندانه، کلید دستیابی به آرامش ذهنی و استقلال اقتصادی در دنیای پرنوسان امروز است.
دیدگاهتان را بنویسید